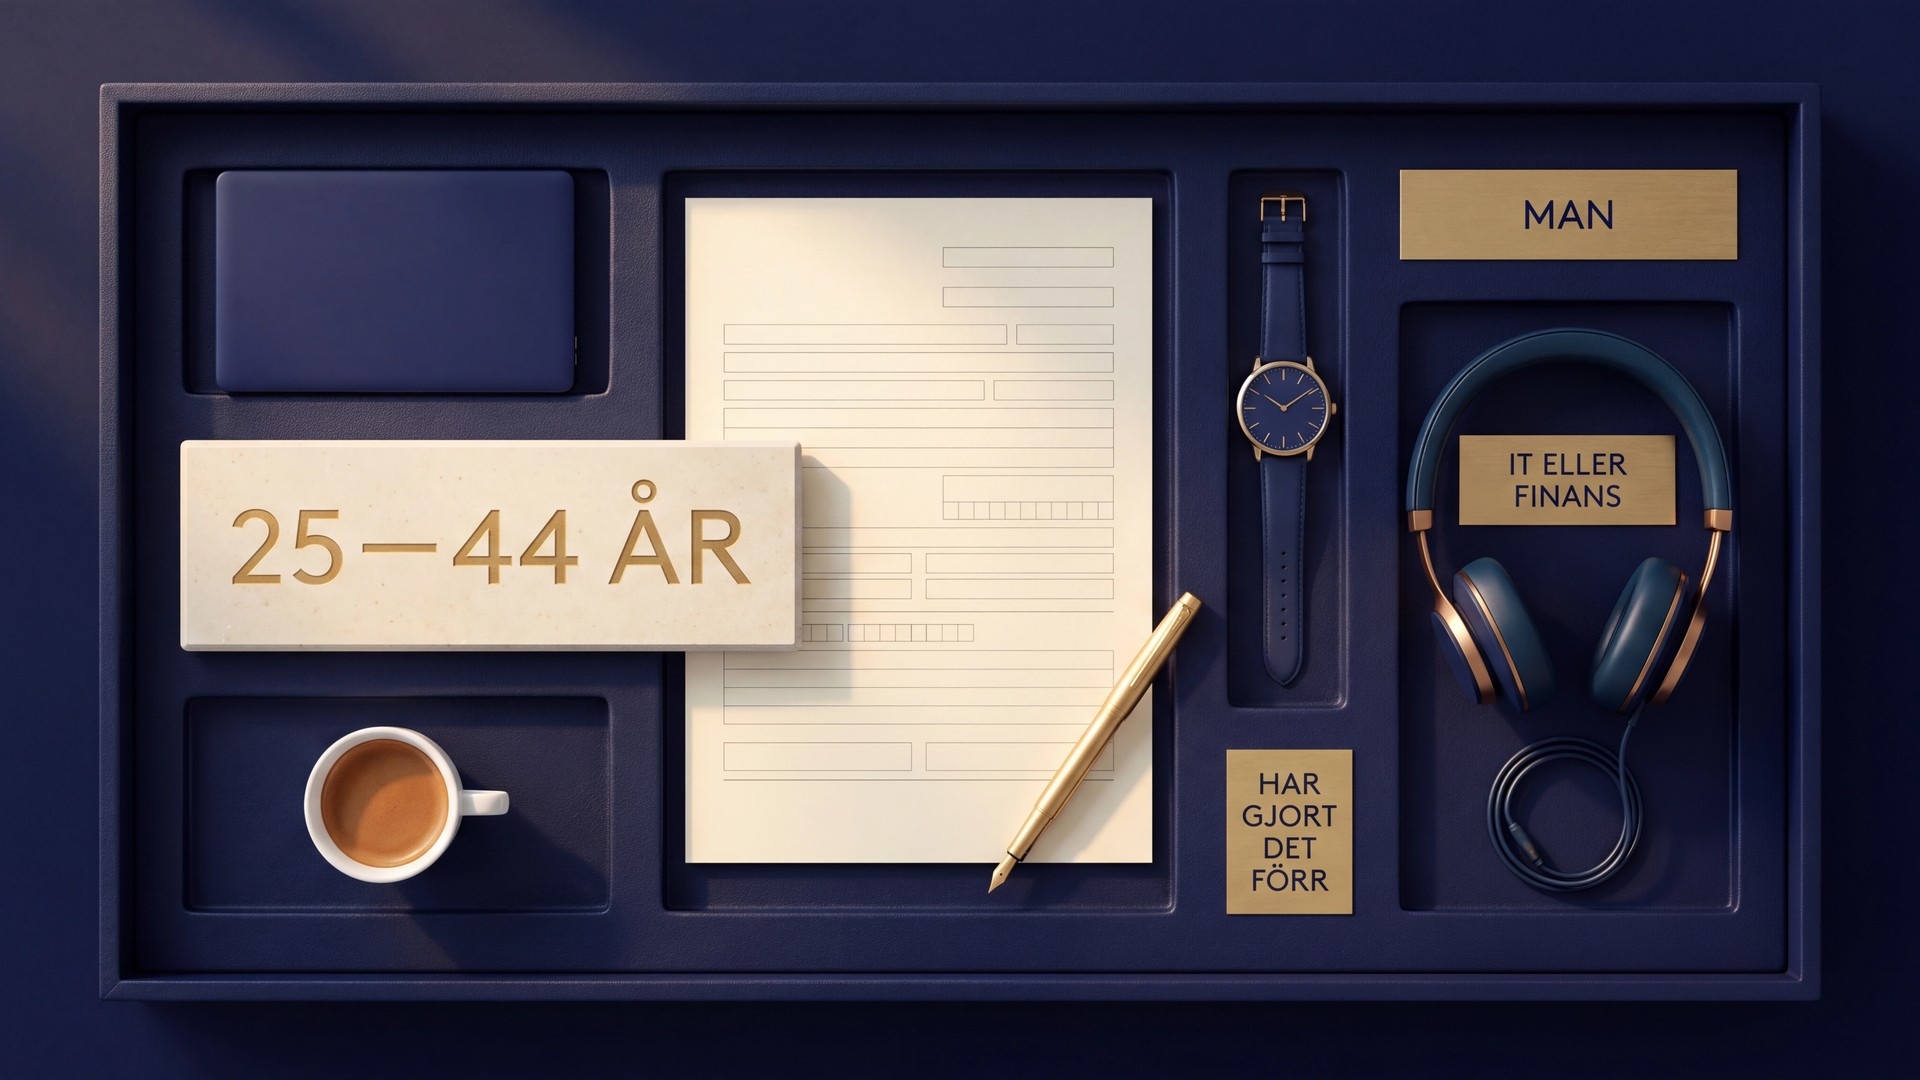
Så ser den som deklarerar krypto ut enligt Skatteverkets nya rapport
Av Johannes NorrbackaVad Skatteverkets rapport 2026:07 bygger på
Rapporten Vem deklarerar krypto? (2026:07) bygger på ett statistiskt underlag som Skatteverket har arbetat fram utifrån transaktionsdata från två internationella kryptobörser, och därigenom kunnat knyta merparten av de svenska kunderna till personnummer via deras KYC-uppgifter. Detta är samma kundkännedomsuppgifter du lämnar när du öppnar ett konto och handelsplatser ber dig berätta mer om dig själv (något de är tvugna enligt sitt tillstånd att göra som finansiellt institut). Uppgifterna har matchats mot inkomstdeklarationerna för åren 2017–2021.
Studien omfattar 17 640 fysiska personer som sålt kryptotillgångar för minst 10 000 euro under minst ett av åren. Det Skatteverket mäter är om personen redovisat kryptoförsäljning på K4-bilagans avsnitt D (däremot inte om varje enskild försäljning kom med). Ingen enkät, ingen uppskattning, utan faktiskt beteende på individnivå baserat på data.
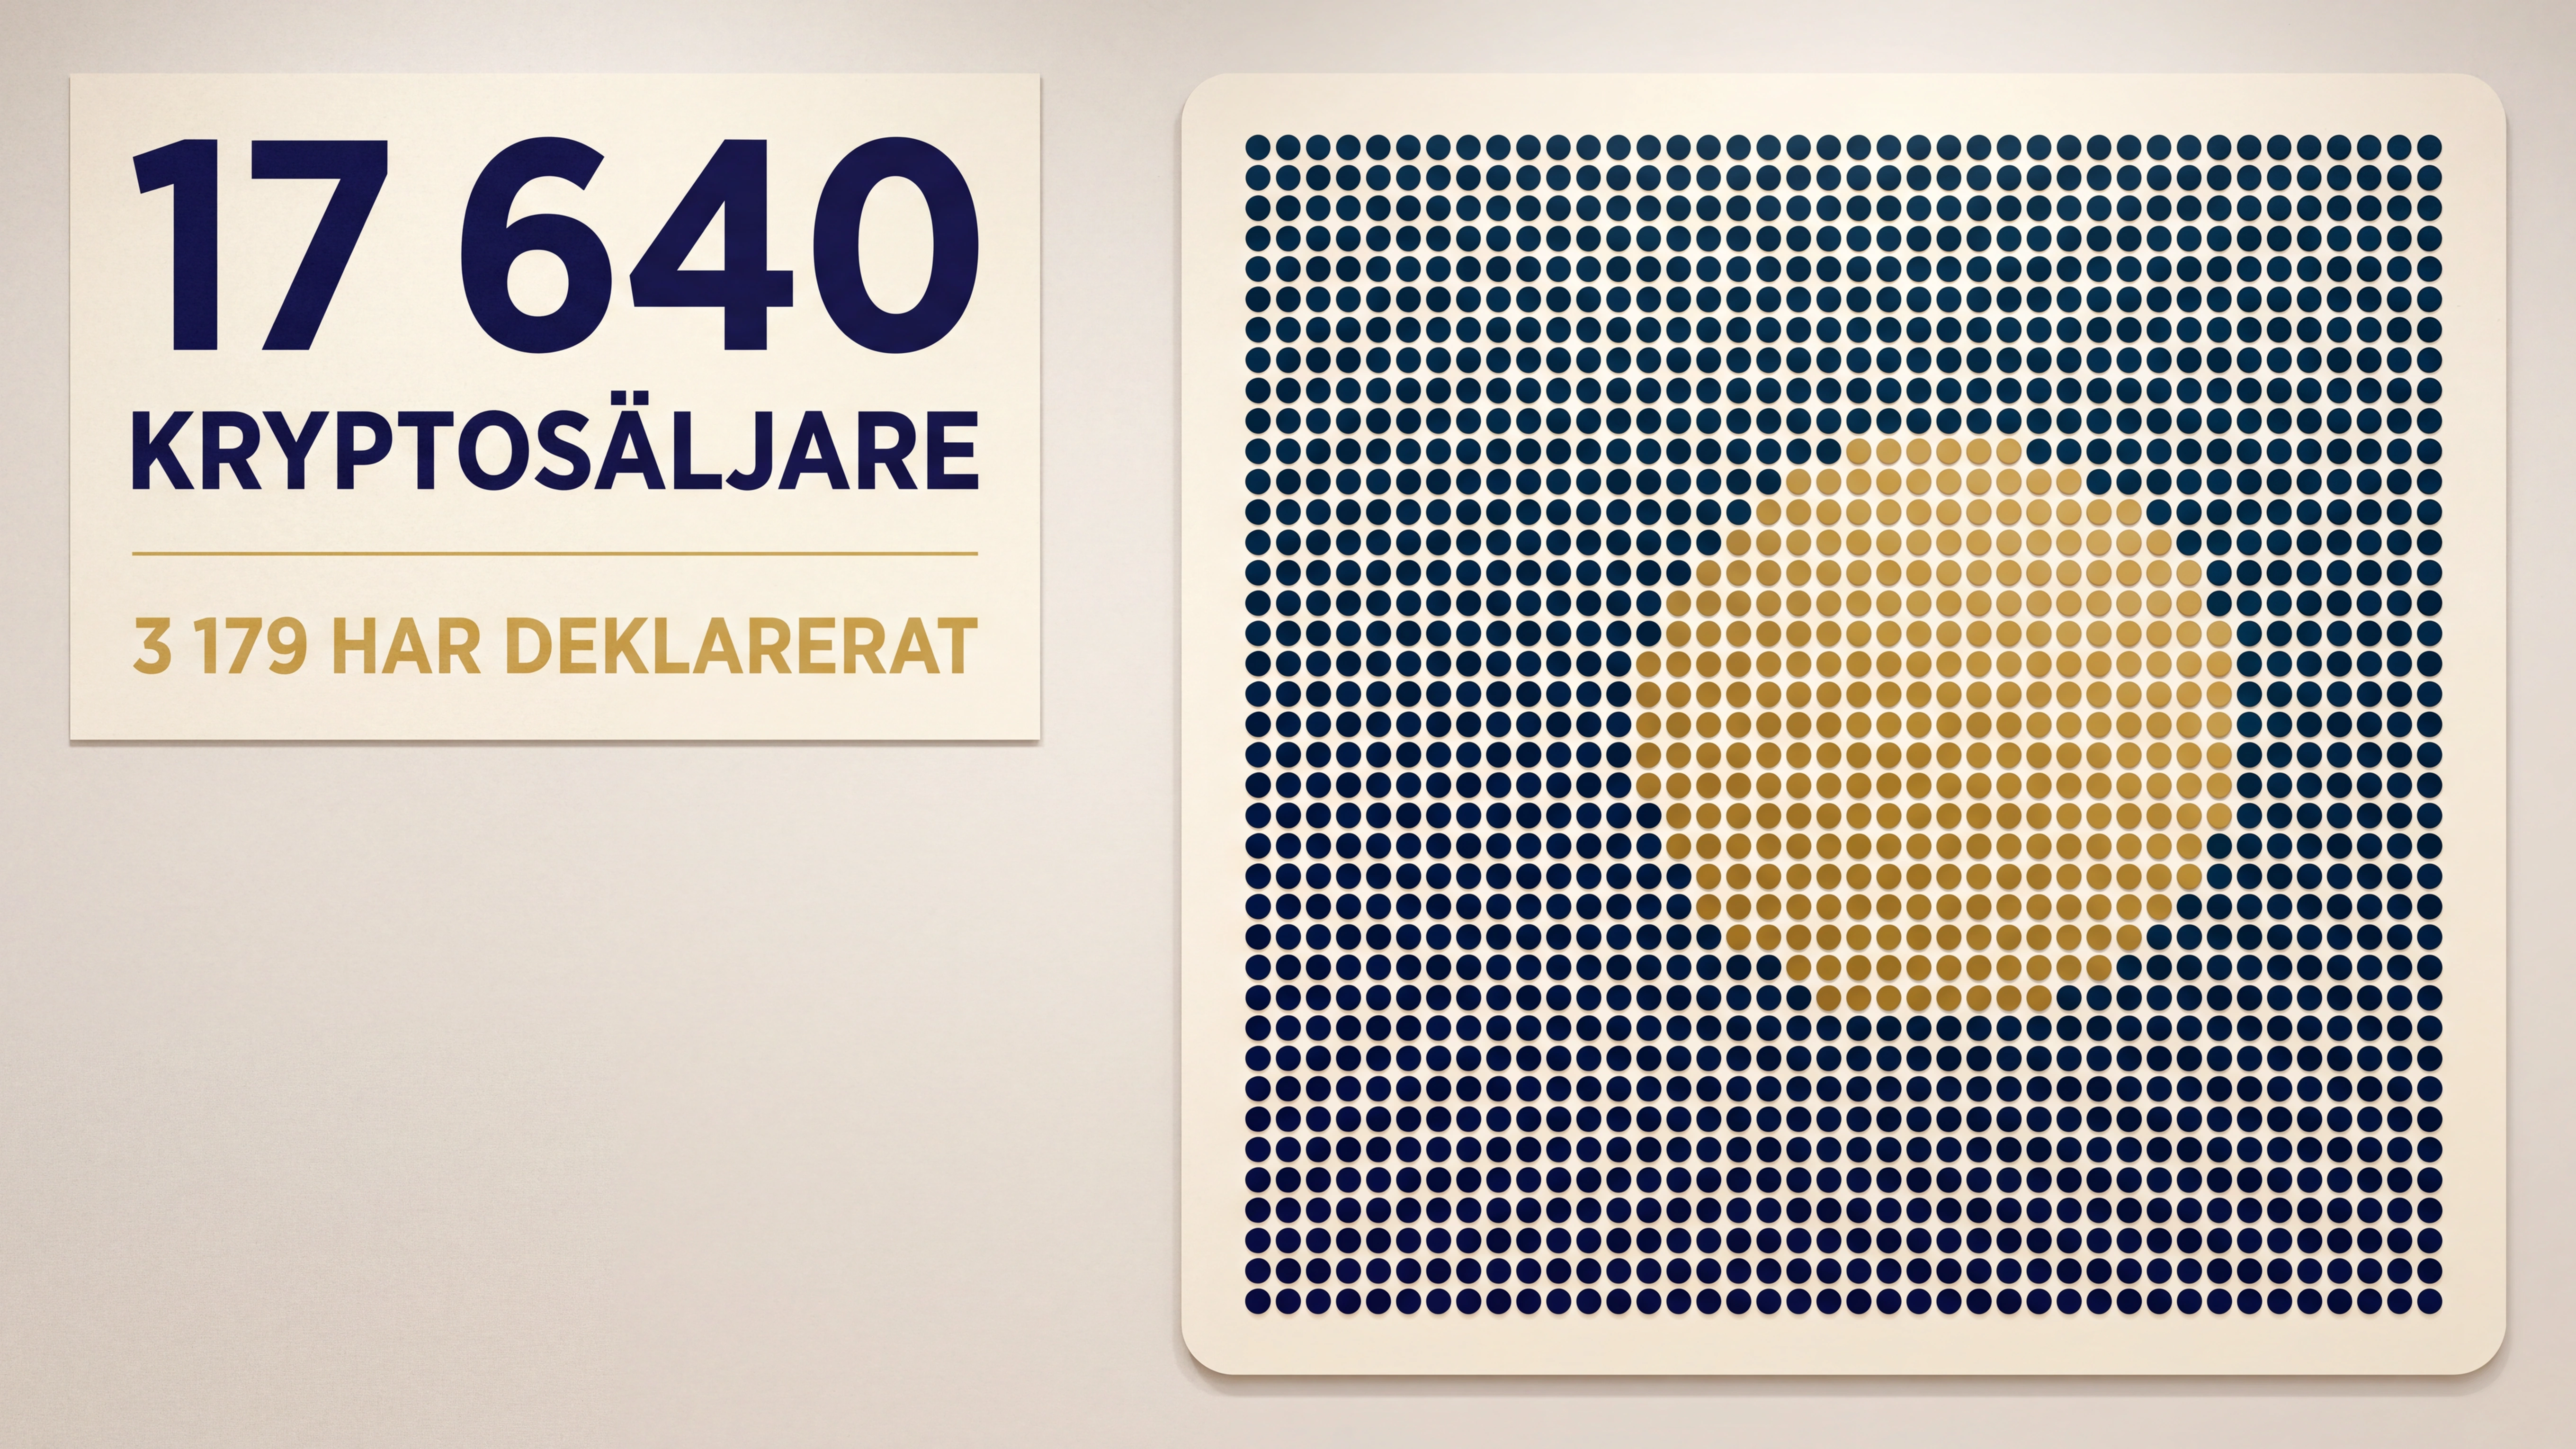
17 640 kryptosäljare i studien — 3 179 har någonsin redovisat på K4D.
Urvalet är tydligt medvetet riktat eftersom de valt de individer som sålt för minst 10 000 euro, och dessa utgör omkring 30 procent av de svenska kryptosäljarna i vårt land.
Nio av tio redovisar inte sin kryptoförsäljning
Av de 17 640 personerna i studien har knappt 20 procent (3 179 personer) redovisat kryptoförsäljning på K4 vid minst ett tillfälle. Ett enskilt år ligger andelen kring 10 procent, som högst 17 procent (2017), som lägst 7,5 procent (2019). Andelen är låg även de år kryptomarknaden stigit kraftfullt.
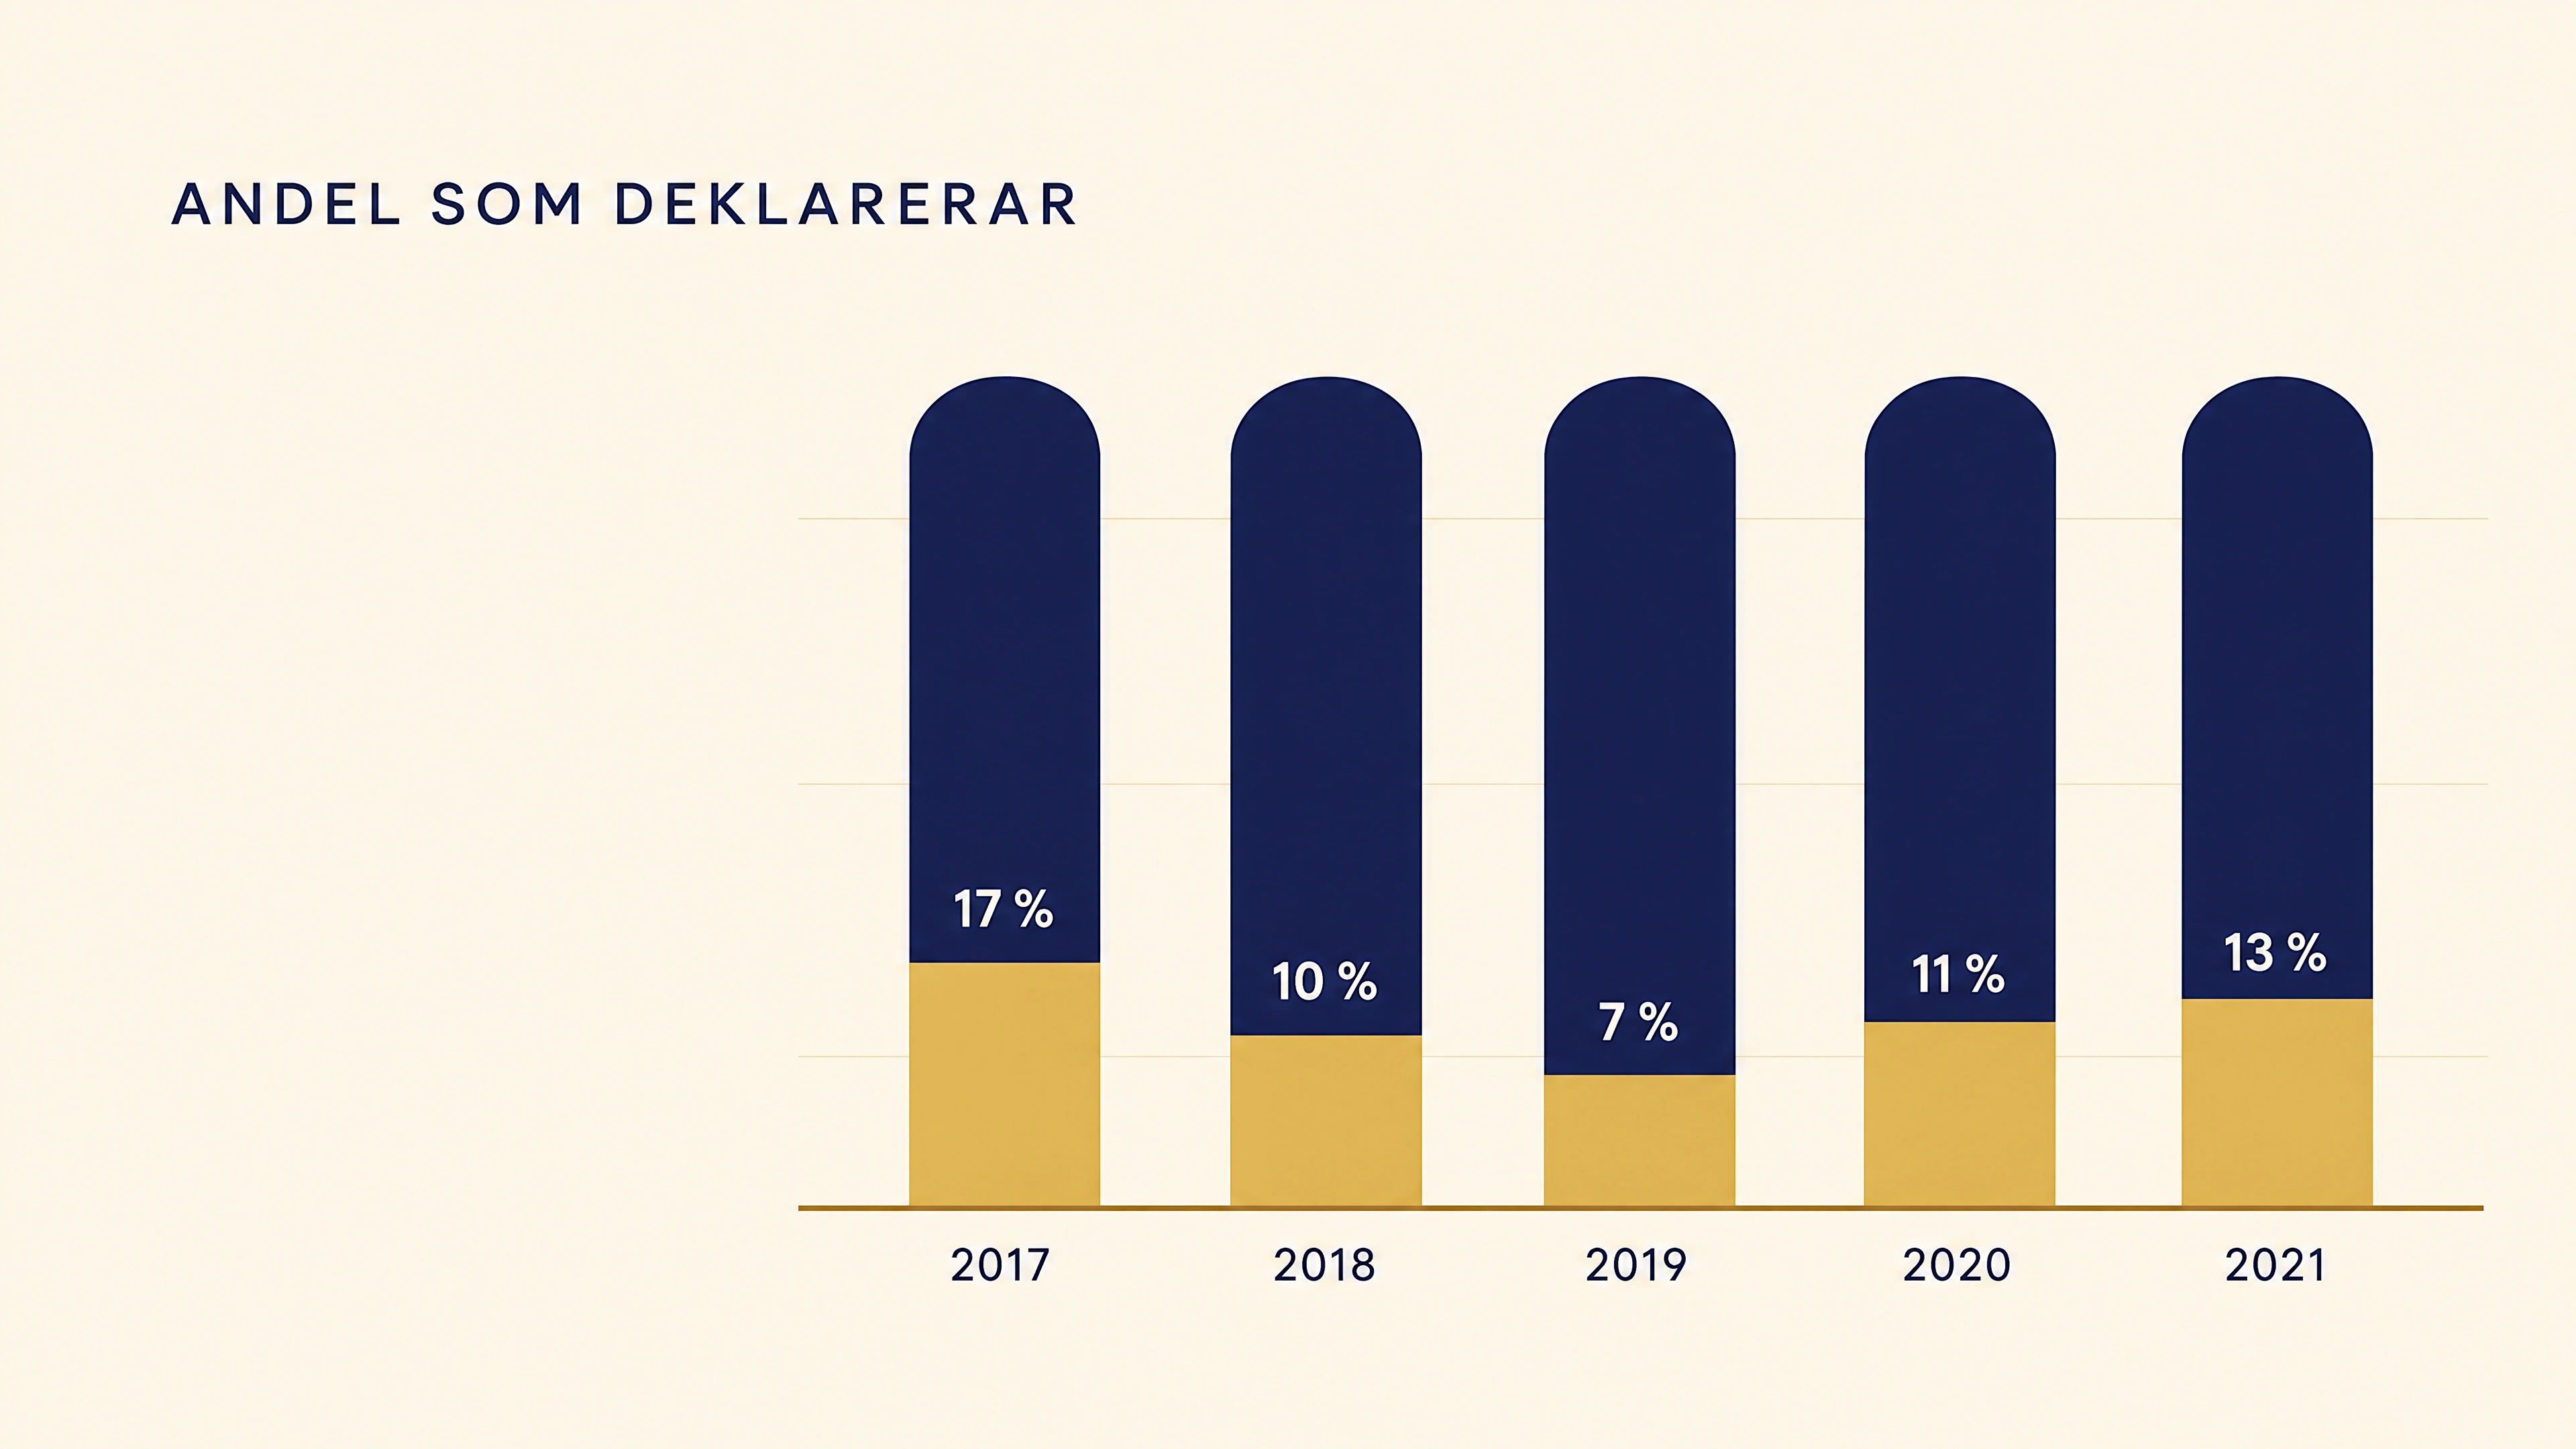
Andelen som redovisar sin försäljning ligger stabilt kring tio procent, år efter år. Efter rapportens figur 1.
Det ska hållas isär från ett annat 90-procentstal: i rapport 2024:8 bedömde Skatteverket skattefelet från kryptohandel till cirka 1,5 miljarder kronor för inkomståret 2021, motsvarande 90 procent av den teoretiska skatten. Totalt två olika mått:
- Det ena måttet handlar om andelen personer som redovisar.
- Det andra om andelen skatt som saknas.
Årets rapport tillför punkt (1) som inte tidigare var känt.
Vem deklarerar krypto enligt rapporten?
Rapporten går igenom flera faktorer och förklaringsmodeller kring vilka som deklarerar och inte, samt varför. Viktigt att ha med sig när denna rapport läses är att statistiska samband, inte orsakssamband, är rapporten själv noga med den skillnaden.
Beloppet har ett eget samband.
Andelen som redovisar stiger från cirka 7 procent vid de minsta beloppen till 17 procent vid försäljningar över 50 000 euro, och sambandet består även när rapporten justerar för övriga faktorer.
Kontrolluppgifter samvarierar starkt.
När Skatteverket har en kontrolluppgift om betalning från utlandet (KU80) för en person är andelen som redovisar cirka 40 procent, mot ungefär 10 procent i övrigt. Rapporten kan inte avgöra om betalningen var kryptorelaterad, och sambandet är inte ett bevis för att kontrolluppgiften i sig utlöser deklarationen. Men något att minnas vid stora utlandsbetalningar. Om uttaget sker från en lokalhandelsplats såsom Safello är den inte en del av KU80 och därmed inte rapporteras till Skatteverket. Däremot med nya reglerna kring CARF och DAC8 så är dessa gamla sanningar inte något som går att nyttja för att komma undan beskattning och upptäckt, då Skatteverket kommer få kryptoaktiviteten i de nya kontrollfunktionerna från de nya tillsynsregelverken för alla aktivitet från år 2026 och framåt.
Bransch syns tydligt i rådata.
Personer verksamma inom finans redovisar i cirka 25 procent av fallen och inom IT i 23 procent, mot 11 procent i övriga branscher. En tolkning i rapporten är att kunskap om regelverket och vana vid deklarationsförfarandet är en del av förklaringen. Något vi på Monetax alltid märkt i vår egen kundstock också när vi frågat vad våra kunder gör till vardags.
Ålder spelar viss roll.
Benägenheten är högst i åldrarna 25–44 år och lägre både bland yngre och bland personer över 54, vilket också är en uppgift som matchar Monetax erfarenheter och kundbild.
Kön spelar mindre roll än det ser ut.
Män redovisar något oftare i rådata, men skillnaden försvinner när inkomst, belopp och bransch beaktas. Att nästan alla deklaranter är män beror framför allt på att över nio av tio i urvalet är män, och att män även enligt t ex Nordic Blockchain Association årliga rapport är kraftigt överrepresenterade i vårt land som kryptoinvesterare.
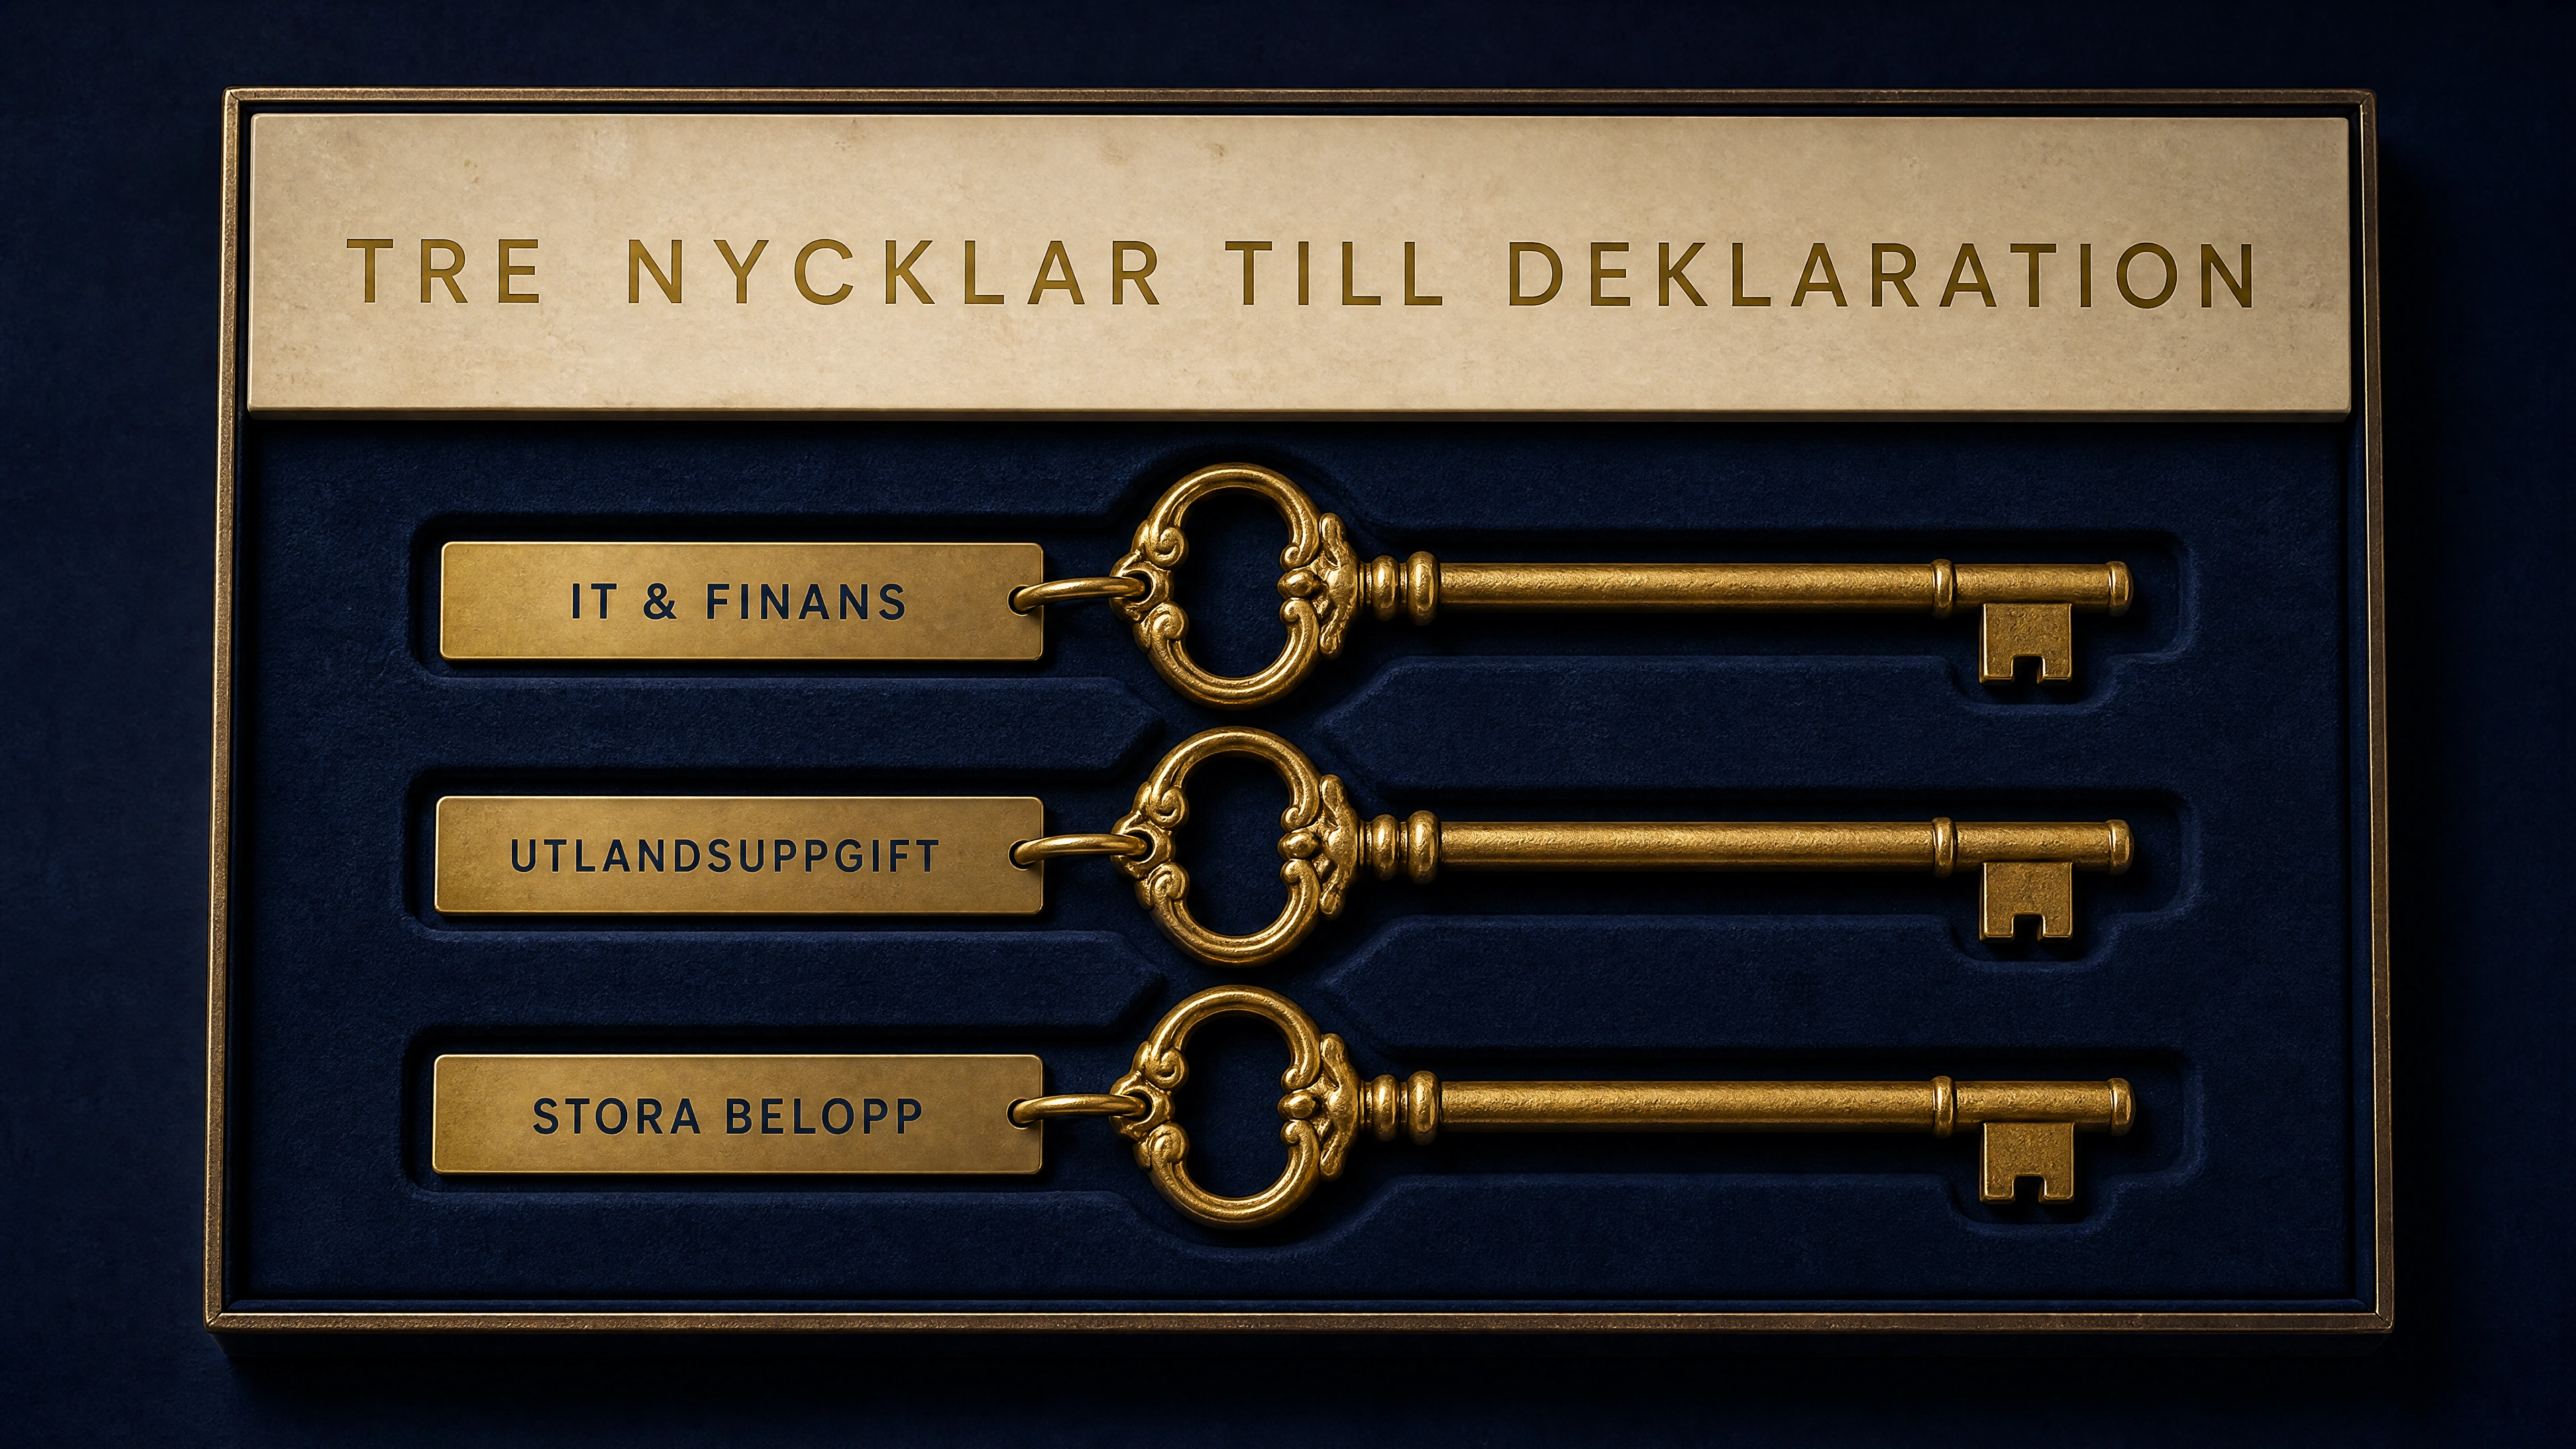
Tre nycklar till deklaration: bransch, kontrolluppgift och beloppets storlek.
Sammantaget är större belopp, IT eller finans och en KU80 hänger ihop med högre andel som redovisar. Starkast av allt (och ämnet för nästa avsnitt) är om personen deklarerat krypto förut.
Tidigare deklaration har starkast samband
Med rapportens egna ord är sannolikheten att deklarera ett visst år mer än tio gånger större för den som deklarerade året innan jämfört med den som inte gjorde det.
Siffrorna av dem som redovisade sin kryptoförsäljning första året och sålde även året därpå fortsatte 57,5 procent att redovisa. Av dem som inte redovisade första året och sålde igen började bara 5–6 procent. Sannolikheten stiger sedan med varje deklarerat år men planar enligt rapporten ut på drygt 80 procent; ungefär en av fem avstår ett givet år trots flera års vana.
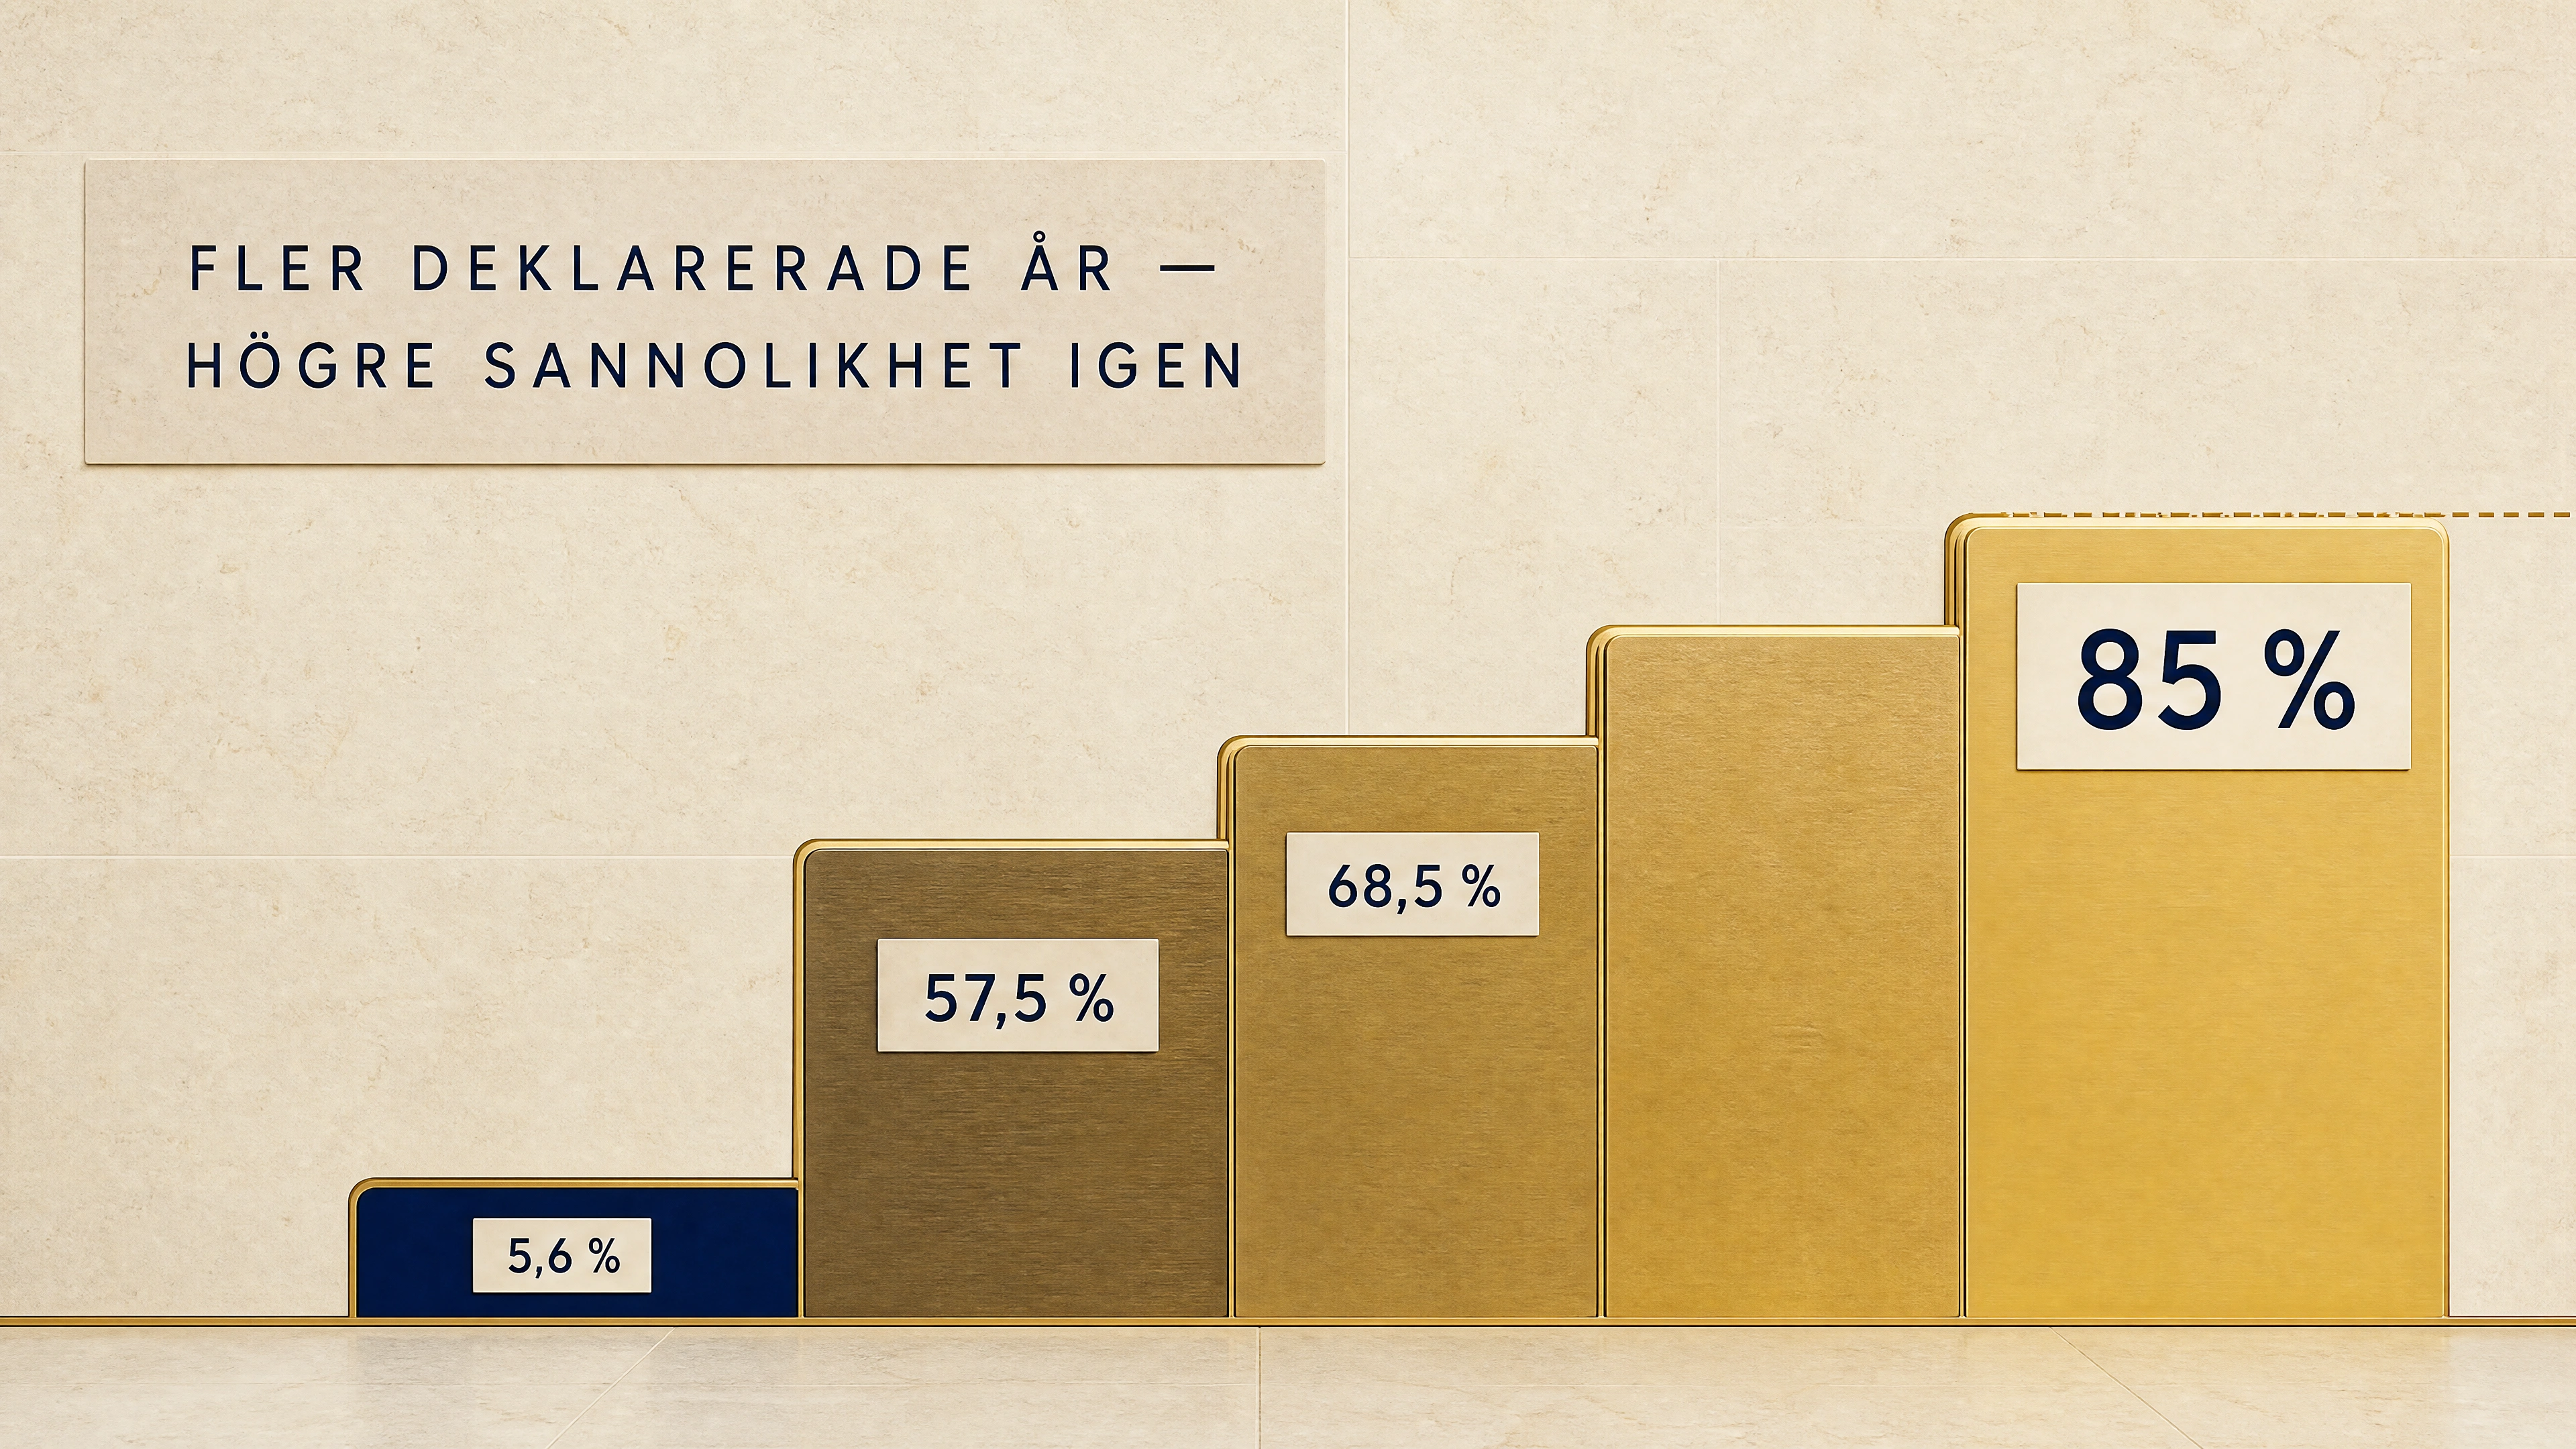
Vanans trappa går från 5,6 procent utan tidigare deklaration till 85 procent efter fyra år i rad. Efter rapportens figur 3.
Bland dem som säljer flera år i rad gör alltså drygt hälften av förstagångsdeklaranterna om det året därpå, medan bara 5–6 procent av icke-deklaranterna börjar. Första deklarationen framstår som en tydlig tröskel men inte som ett avslutat kapitel.
CARF och DAC8: det som händer 2026 rapporteras 2027
Rapportens data slutar 2021, och en central förutsättning i den världen håller på att ändras.
9 av 10 flyger under radarn och är på väg att försvinna när CARF och DAC8 träder i kraft.
I Sverige och EU är kryptobörser och andra leverantörer sedan den 1 januari 2026 rapporteringsskyldiga enligt direktivet DAC8; den första rapporteringen avser 2026 och ska lämnas till Skatteverket senast den 1 april 2027, varefter uppgifterna utbyts mellan länderna under September 2027. I Sverige kallas denna kontrolluppgift KU94 och går att läsa om på Skatteverkets hemsida.
Länder utanför EU som anslutit sig till OECD:s ramverk CARF inför motsvarande regler enligt sina egna tidplaner, med första utbyten 2027–2029. Uppgifterna summeras per användare och tillgångsslag och det är alltså inte en färdig K4 som skickas in. Istället är det en XML-fil som innehåller altl från växlingar till insättningar till uttag och till vilka adresser och med vilka valutor. Så även om man inte har gjort en försäljning (och inte behöver deklarera enligt svensk skattelagstiftning) så kommer man ändå med som kontrolluppgift.
Alla världens börser omfattas inte men de allra flesta och en plånbok du förvarar själv rapporterar inget på egen hand, även om överföringar till och från den kan synas när en rapporteringsskyldig tjänst medverkar som tidigare nämnt i föregående stycke.
Rapporten redovisar samtidigt vad Skatteverket rekommenderas göra med kunskapen från rapporetingen:
- Riktade informationsinsatser mot nya kryptohandlare
- Automatiska påminnelser i deklarationstjänsten till den som tidigare deklarerat krypto
- "Tydlig kommunikation om Skatteverkets tillgång till kontrolluppgifter genom internationella informationsutbyten".
För dig som sålt krypto betyder det konkret en sak: mer data når Skatteverket från 2027, och en rättelse är enklast att göra medan den fortfarande räknas som gjord på eget initiativ. Något vi på Monetax har hjälpt kunder med sedan 2019 och har därmed landets mest erfarna kompetens på området.
Aldrig deklarerat krypto? Rättelse på eget initiativ gäller från inkomstår 2020
Om du känner igen dig i den stora gruppen som sålt krypto utan att redovisa så finns en ordnad väg tillbaka: en rättelse på eget initiativ, ofta kallad självrättelse.
Första steget är det enda svåra; och det behöver du inte ta ensam.
En rättelse innebär att du själv begär omprövning av tidigare års deklarationer. Under 2026 kan du normalt rätta från och med inkomstår 2020, och en giltig rättelse på eget initiativ innebär att du slipper skattetillägg och leder omprövningen till kvarskatt betalar du skatten och kostnadsränta. Rättelsen räknas som frivillig så länge du inte har anledning att tro att Skatteverket redan upptäckt eller är på väg att upptäcka uppgiften. Och även efter att Skatteverket aviserat en generell kontroll finns en tvåmånadersfrist då rättelser fortfarande räknas som gjorda på eget initiativ. Äldre år än 2020 bör också rättas, särskilt vid större belopp: vid grovt skattebrott är preskriptionstiden tio år.
Vi hjälper dig över tröskeln
Kunskap, kompetens, kontrollrisk. Detta är rapportens tre bärande faktorer. Monetax är din stöttepelare här.
Hos Monetax får du en personlig handläggare som hjälper dig samla in transaktionshistoriken från börser, wallets och DeFi-protokoll och räknar fram omkostnadsbelopp enligt genomsnittsmetoden med anpassat pris efter din situation och ekonomi. Även när underlaget är ofullständigt, till exempel från plattformar som stängt. Vi upprättar K4-redovisningen (samt andra intäktsflöden på rätt ställe) och hjälper dig hela vägen till inlämnad deklaration. Vi har hjälpt alla från privatpersoner till enskilda firmor till aktiebolag.
Har du odeklarerade år hanterar vi rättelsen på eget initiativ tillsammans med dig, och inför kommande deklarationssäsonger kan vi ordna byråanstånd om du behöver mer tid.
Boka en genomgång med en handläggare (sannolikt våra experter tillika grundare Rafael eller Johannes) så tar vi första steget tillsammans.
Källor: Skatteverket, Vem deklarerar krypto? Faktorer som kännetecknar personer som deklarerar kryptoförsäljning, rapport 2026:07 (13 augusti 2026); Skatteverket, Ska jag deklarera krypto? En bedömning av skattefelet från handel med kryptovalutor, rapport 2024:8.
Johannes Norrbacka
Johannes Norrbacka är medgrundare, VD och CTO till Monetax och har etablerat sig som en Thought Leader inom kryptobeskattning. Han är en återkommande talare vid branschevenemang som Nordic Blockchain Associations årliga konferens och Svenska Bitcoinföreningens symposium. Hans spetskompetens är i gränslandet där teknik såsom blockkedjor och betaltjänster möter juridiken, och kan med denna unika kompetens återge insikter som går många förbi.