Vilka verksamheter med krypto är skyldiga att lämna kontrolluppgift KU94?
Av Johannes NorrbackaDessa tre frågor avgör om er verksamhet är skyldiga att lämna kontrolluppgiften KU94 enligt Skatteverket
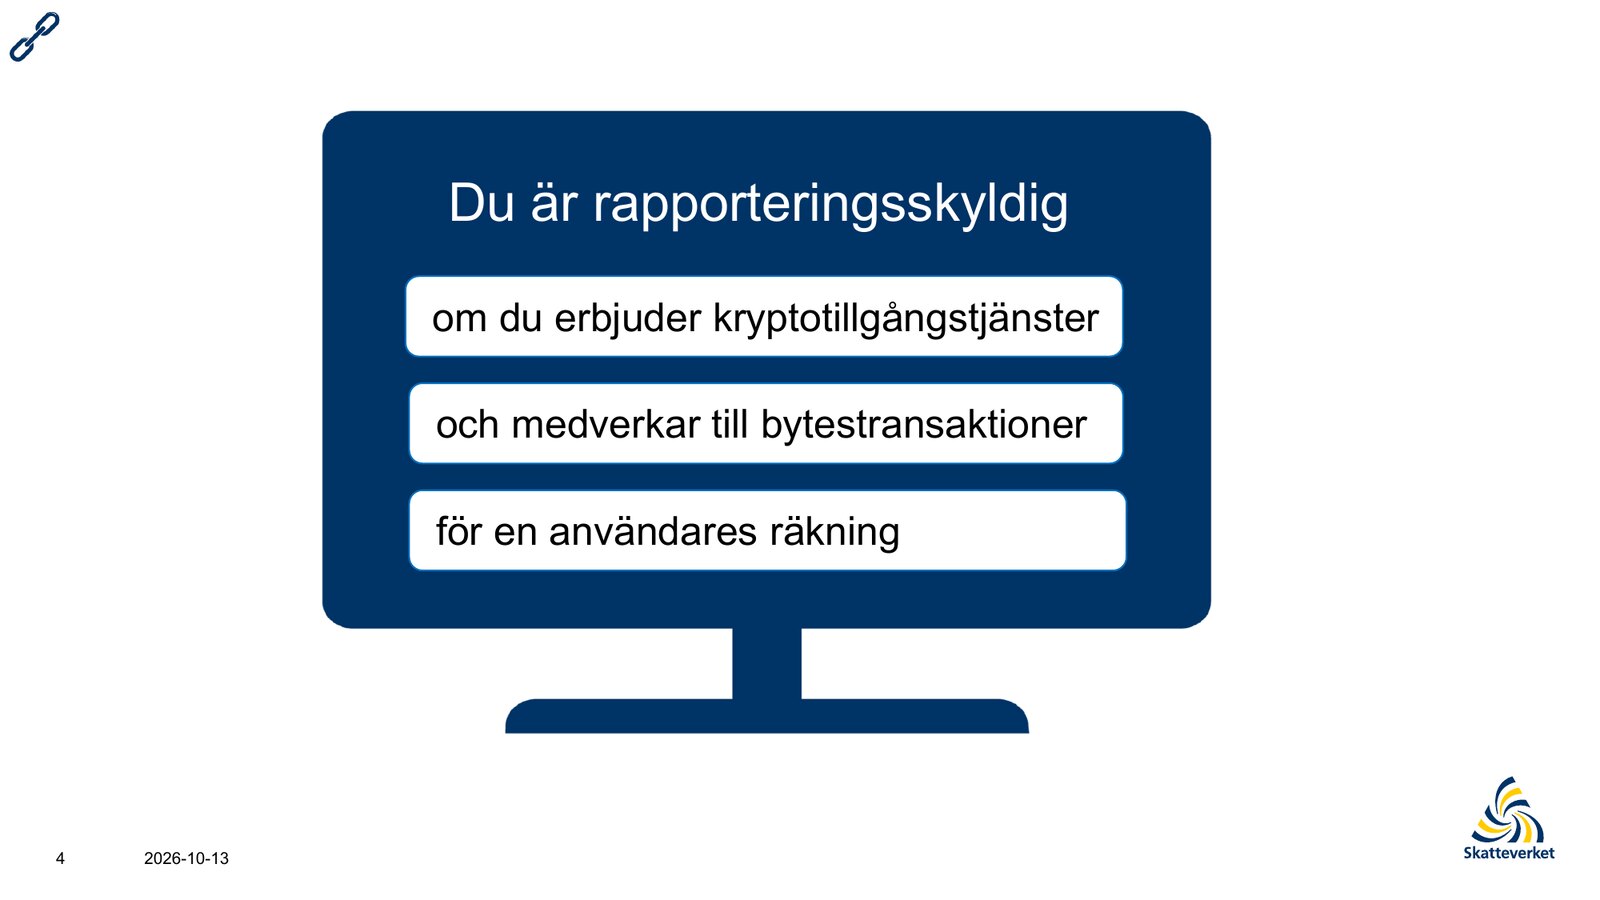
Skatteverkets tre villkor i webbseminariet från den 13 oktober 2026
Den 13 oktober 2026 så arrangerade Skatteverket ett webbinarium om den nya lagstiftningen och presenterade där förklaringsbilden som vi klipper in ovan som tydliggör vem som är rapporteringsskyldig. Vilka dessa verksamheter är går att sammanfatta genom dessa punkter (från skatteförfarandelagens 22 d kapitel):
- att ni erbjuder kryptotillgångstjänster,
- att ni medverkar till bytestransaktioner
- och att ni gör det i en kunds namn eller för en kunds räkning.1
Så du tänker du kanske, är jag en sådan här verksamhet? Låt oss reda ut dessa aktiviteter.
Erbjuder ni kryptotillgångstjänster?
Ett företag som tillhandahåller en eller flera av de tio kryptotillgångstjänsterna i artikel 3.1.16 i MiCA-förordningen är antingen en marknadsreglerad leverantör av kryptotillgångstjänster eller en kryptotillgångsoperatör som saknar ett sådant tillstånd.
En marknadsreglerade leverantör av kryptotillgångstjänster går att sammanfatta till:
- har tillstånd enligt artikel 63 i MiCA-förordningen eller är
- ett kreditinstitut,
- en värdepapperscentral,
- ett värdepappersbolag,
- ett institut för elektroniska pengar
- ett fondförvaltningsbolag som får erbjuda kryptotillgångstjänster efter anmälan enligt artikel
En kryptotillgångsoperatör som saknar ett sådant tillstånd går att sammanatta till:
- driver en oreglerad kryptobörs, oavsett om det är något av följande
- utan licens dvs regelvidrigt
- övergångsfall, i väntan på en licens
- en renodlad NFT-marknadsplats där MiCA idag har undantag för unika NFT:er
- driftar eller leder utvecklingen av en decentraliserad tjänst
- är en fysisk person och kan därför inte få en MiCA-licens (endast juridiska kan få det)
- etablerad utanför EU men ändå riktigt sig till t ex svenska marknaden
- förvaltar eller bytar kryptotillgångar åt kunder eller liknande, t ex portföljförvaltning där ni tar emot och utför ordrar i en kryptotjänst åt en kunds räkning
På det sättet är själva registreringen av vara skyldig att rapportera enligt DAC8 separat från att vara registrerad att vara under tillsyn hos Finansinspektionen och inneha MiCA-licens. Om ni undrar kring er egen status här, kan vi tillsammans med våra juristkontakter titta på er verksamhet för att reda ut alla sådana funderingar.
Men vilka verksamheter behöver inte rapportera KU94?
Finns det något scenario där du inte behöver MiCA-licens samt ej behöver lämna kontrolluppgiften KU94? Jo, en massa olika verksamheter såklart, och här kommer en ungefärlig lista (men notera att en sakbedömning bör göras i varje enskild fall, så detta är generella svar):
Lista om 10 scenarion där KU94 inte är en rapporteringsskyldig aktivitet:
1. Non-custodial wallet där kunden håller sina egna nycklar. Utanför MiCA, eftersom ni varken förvarar eller byter någon kryptotillgång åt kunden.
2. Utlåning / staking av kundernas kryptotillgångar. Räknas visserligen som en kryptotillgångstjänster, men eftersom inga byten sler så ingen KU94. Annan reglering, som konsumentkreditregler, kan ändå gälla.
3. Kryptohandel för egen räkning. Om ni som bolag köper och säljer kryptotillgångar ur egen kassa.
4. Att ta betalt i krypto för varor eller tjänster. En butik eller ett konsultbolag som accepterar betalning i kryptotillgångar är ingen leverantör av kryptotillgångstjänster. Betalningen kan däremot rapporteras av kundens börs som massbetalning om den överstiger 50 000 US-dollar.
5. Tokens som bara fungerar i ett slutet nätverk. Spelföremål, exemepelvis, som bara kan användas i ett spel, eller biljetter, eller lojalitetspoäng. Dessa begränsade nätverk är undantagna i MiCA.
6. Infrastruktur och verktyg utan kundtillgångar. Några exempel är analysverktyg, bokföringsprogram, API-leverantörer, noder, mining och validering osv. Vi på Monetax är ett sådant exempel.
7. Att ge ut en egen token utan att erbjuda tjänster. En utgivare behöver white paper enligt MiCA, men ingen CASP-licens, så länge tredje part sköter handeln.
8. Verksamhet helt utanför EU utan anknytning till Sverige. Ett bolag utan hemvist, ledning eller fast driftställe i Sverige och utan svensk eller riktning till EU-marknad behöver ingen MiCA-licens och omfattas inte heller av regelverket.
9. Helt decentraliserade protokoll utan någon som driver dem. MiCA undantar fullt decentraliserade tjänster. KU94 träffar enkom den affärsverksamhet som i praktiken effektuerar byten; finns ingen sådan instans finns ingen operatör. Dock ska noteras att rättsläget här är osäkert, och den som driver ett gränssnitt eller tar avgifter kan mycket väl räknas som operatör.
10. Icke yrkesmässig verksamhet. En privatperson som vid något tillfälle säljer krypto till en bekant bedriver ingen yrkesmässig tjänst och faller inte heller under denna rapportering. Här gäller samma bedömningsmall som när man tittar på ifall en verksamhet är näringsverksamhet eller inte.
Just det här med hemvist gjorde Skatteverket extra tydligt under samma webbinarium:
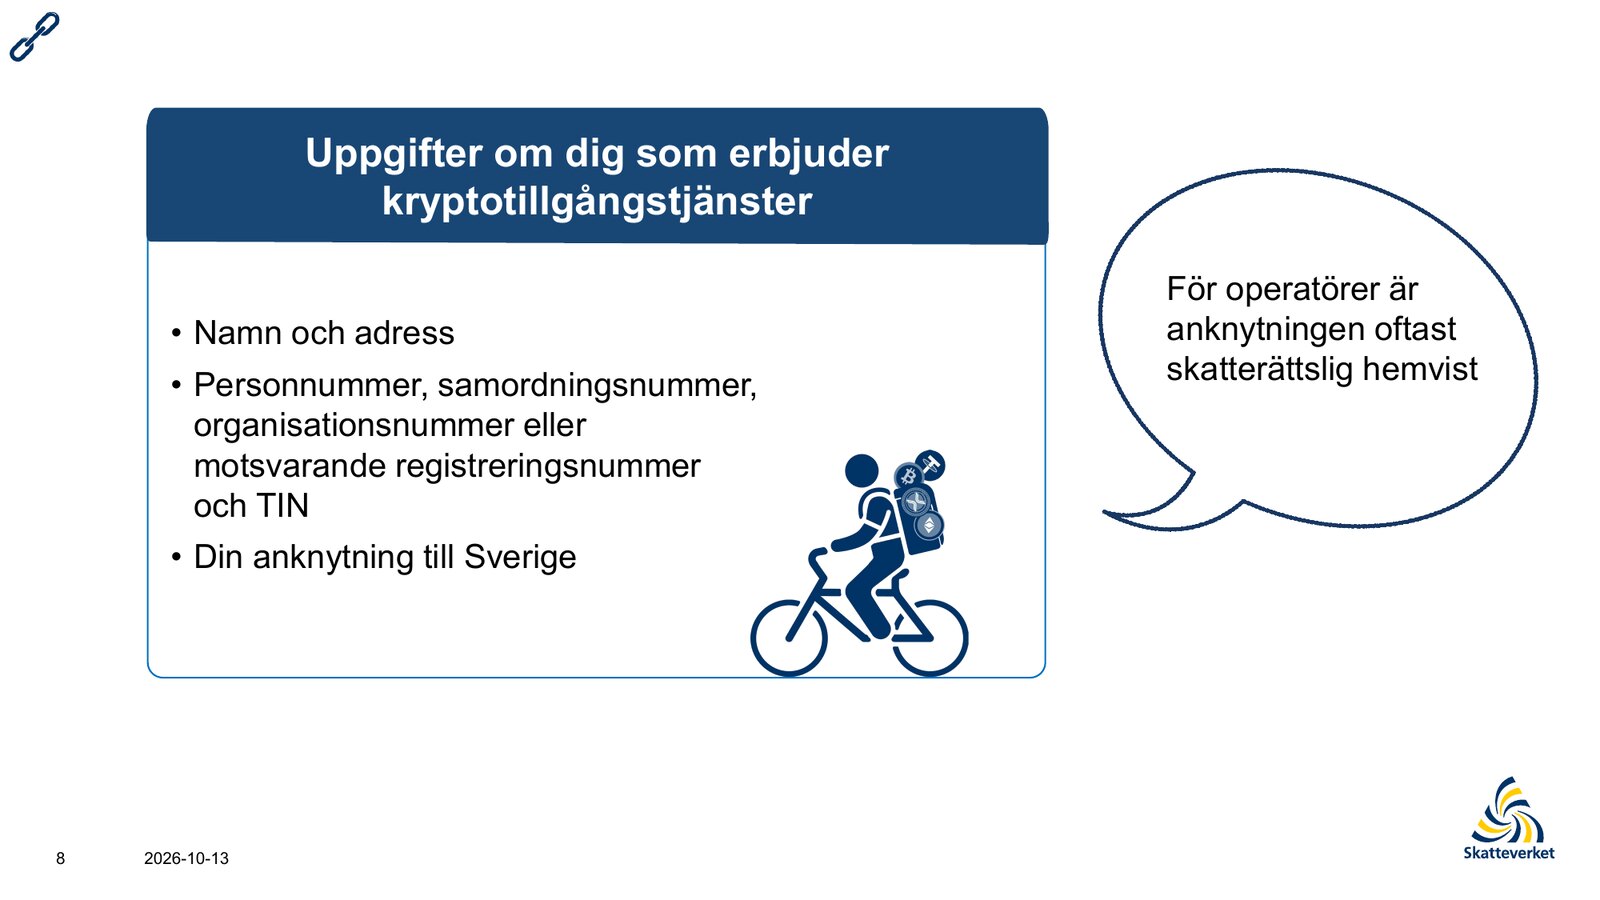
Om ni erbjuder kryptotillgångstjänster med bytestjänst och har en anknytning till Sverige är ni rapporteringsskyldiga i Sverige. En anknytning till Sverige är det som gör att lagen gäller för er och att ni rapporterar i Sverige. För att ha en anknytning till Sverige krävs att ni är auktoriserade av eller anmälda till Finansinspektionen som marknadsreglerad leverantör, eller att ni som kryptotillgångsoperatör har1
- skatterättslig hemvist i Sverige
- bildats eller organiserats enligt svensk lag (bolag, förening, fond)
- er plats för företagsledning eller faktiska företagsledning i Sverige
- en stadigvarande plats för affärsverksamhet i Sverige, till exempel ett kontor eller annat fast driftställe.
Men om ni har en starkare koppling till ett annat land som ni rapporterar till är ni undantagna från rapporteringsskyldigheten i Sverige. Det gäller bara om landet är en kvalificerad jurisdiktion, det vill säga ett EU-land eller ett land som har ett kvalificerat avtal med alla EU-länder. Lagtexten har en styrkeordning där skatterättslig hemvist är starkast och stadigvarande plats för affärsverksamhet är svagast. Skatteverket ger följande exempel:
"Om t.ex. en kryptotillgångsoperatör har sin faktiska företagsledning i Sverige och samtidigt har skatterättslig hemvist i Tyskland (som är en kvalificerad jurisdiktion), så är operatören undantagen från kontrolluppgiftsskyldighet i Sverige om operatören genomför kraven på rapportering och granskningsförfaranden i Tyskland."1
Men om operatören har ett fast driftställe i Sverige ska ni rapportera till Sverige för alla transaktioner som sker genom det fasta driftstället.1 Undantaget gäller inte er som är auktoriserade av eller anmälda till Finansinspektionen för att erbjuda kryptotillgångstjänster.
Ett beslutsträd för att snabbgranska min rapporteringskyldighet
För att underlätta och summera detta har vi tagit fram följande grafik:
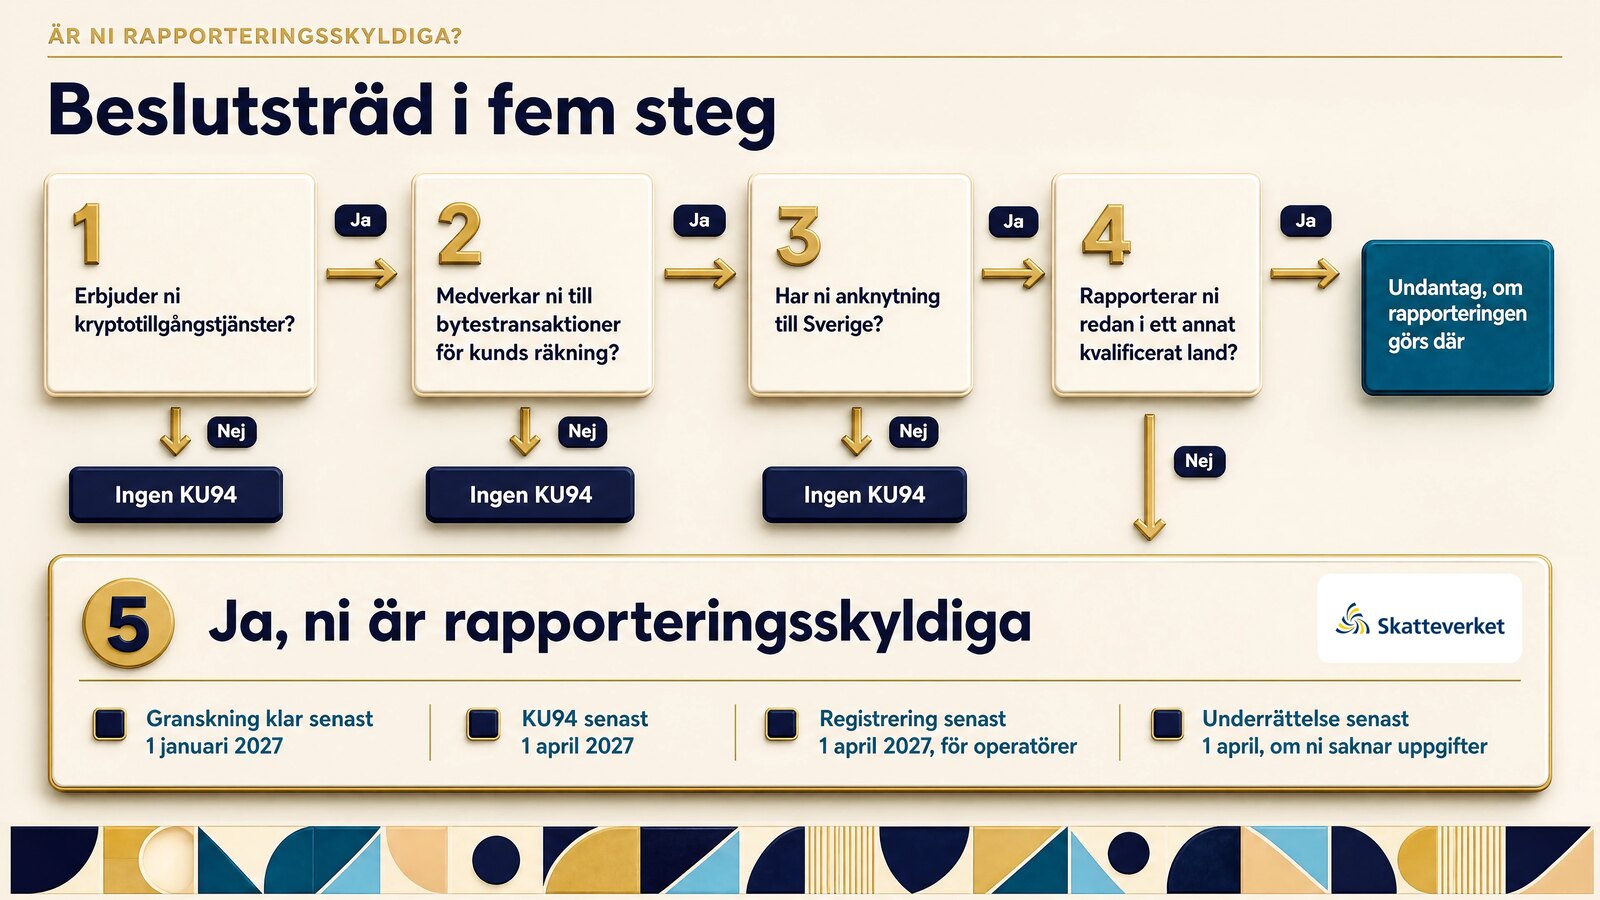
Denna går att följa såhär:
- Erbjuder ni kryptotillgångstjänster?
Om ni inte erbjuder kryptotillgångstjänster är ni inte rapporteringsskyldiga. Gör ni det är ni antingen en marknadsreglerad leverantör eller en kryptotillgångsoperatör. - Medverkar ni till bytestransaktioner för kunds räkning?
Om ni enbart erbjuder förvaring eller administrerar kryptotillgångar är ni inte rapporteringsskyldiga. Men ni kan vara en handelsplattform eller ett bolag som köper och säljer kryptotillgångar mot fiatvalutor. - Har ni anknytning till Sverige?
Om ni varken har skatterättslig hemvist i Sverige, är bildade enligt svensk lag, har er ledning här eller har ett fast driftställe här, och inte heller är auktoriserade av eller anmälda till Finansinspektionen, är ni inte rapporteringsskyldiga i Sverige. Om ni är en kryptotillgångsoperatör med anknytning till Sverige är ni skyldiga att registrera er hos Skatteverket senast den 1 april 2027. - Rapporterar ni redan i ett annat kvalificerat land?
Om ni är en kryptotillgångsoperatör med starkare eller lika stark anknytning till ett annat kvalificerat land, och faktiskt rapporterar där, är ni undantagna i Sverige. Men om ni har ett fast driftställe i Sverige är ni rapporteringsskyldiga i Sverige för transaktioner som genomförs via det fasta driftstället. - Ja, ni är rapporteringsskyldiga.
Om ni är en kryptotillgångsoperatör registrerar ni er hos Skatteverket senast den 1 april 2027. Ni genomför granskningsförfarandet på alla befintliga kunder senast den 1 januari 2027. Sedan lämnar ni kontrolluppgifter (KU94) senast den 1 april 2027, eller en underrättelse om att ni inte lämnar kontrolluppgifter om ni inte har några rapporteringspliktiga användare.
Så, om jag hamnat på "Ja" på steg 5, hur går det till i praktiken?
Ja, jag är rapporteringsskyldig, vad händer nu?
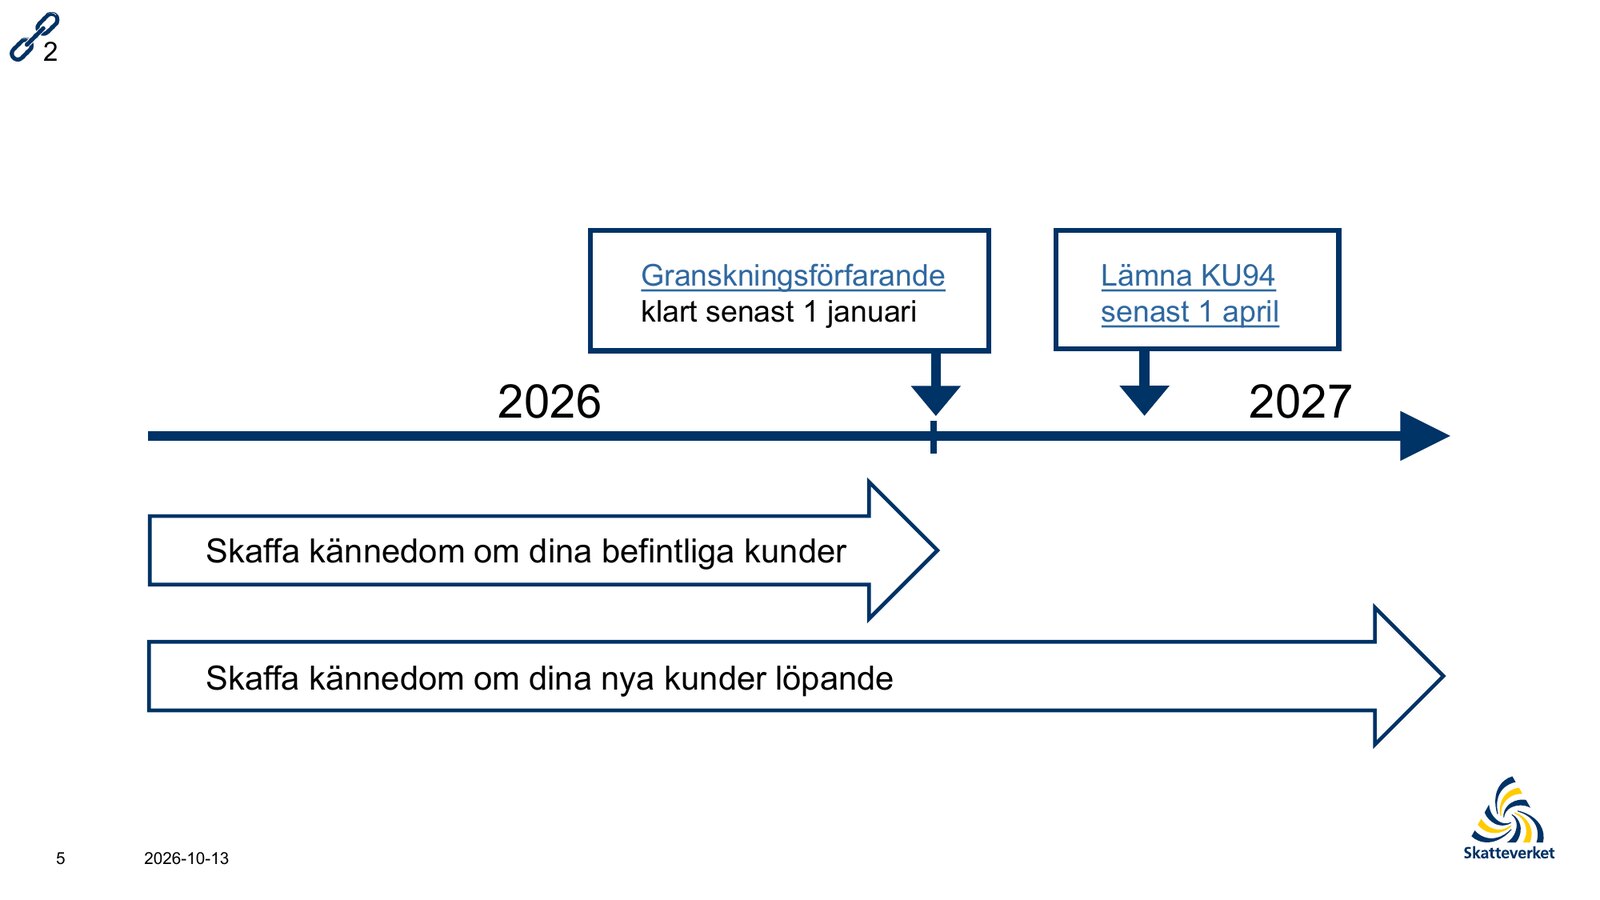
När lagen om inhämtande av vissa uppgifter på skatteområdet om kryptotillgångar trädde i kraft den 1 januari 2026 började era kontroller av vilka kunder som är rapporteringspliktiga.
Om ni besvarar frågorna i beslutsträdet med ja krävs att ni
- genomför granskningsförfarandet på befintliga kunder senast den 1 januari 2027.2 Det innebär att ni hämtar in ett intygande från kunden med namn, bostadsadress, skatterättslig hemvist, skatteregistreringsnummer och födelsedatum, bedömer att uppgifterna är rimliga i ljuset av övrig känd information om kunden, och fastställer personer med bestämmande inflytande i kunder som är passiva enheter (enheter som varken är aktiva enheter eller undantagna enheter, som myndigheter, finansiella institut och börsnoterade bolag)3
- lämnar kontrolluppgifter för kalenderåret 2026 senast den 1 april 2027 i en XML-fil via Skatteverkets tjänst Filöverföring.4 Kontrolluppgifterna omfattar kunder som har skatterättslig hemvist i vilket land som helst i världen (utom undantagna enheter som myndigheter, internationella organisationer, centralbanker, finansiella institut och börsnoterade bolag med närstående), personer med bestämmande inflytande i kunder som är passiva enheter, och transaktionsdata sammanställt per typ av kryptotillgång och per kategori: köp eller försäljning mot fiatvaluta, köp eller försäljning mot andra rapporteringspliktiga kryptotillgångar, andra överföringar från eller till kunden som inte är bytestransaktioner, överföringar från kunden till en adress som inte tillhör en känd leverantör av kryptotillgångstjänster eller ett finansiellt institut, och överföringar som ersättning för varor och tjänster över 50 000 US-dollar (massbetalningstransaktioner)
- har ansökt om registrering hos Skatteverket senast den 1 april 2027, om ni är en kryptotillgångsoperatör5
- lämnar en underrättelse om att ni inte lämnar kontrolluppgifter senast den 1 april 2027, om ni saknar kunder som är rapporteringspliktiga och inga andra händelser ska rapporteras, till exempel massbetalningstransaktioner.6
Ni riskerar en kryptoavgift om ni missar eller gör fel i kontrolluppgiften, granskningen eller dokumentationen av kunder och kryptotillgångar, upp till 12 500 kronor per kund och år.7
Hur kan vi på Monetax hjälpa till?
Förutom att hjälpa er avgöra om er verksamhet är rapporteringsskyldig, så har vi även en DAC8 rapporteringsmotor. Kontakta oss via vårt kontaktformulär så ser vi till att boka ett kostnadsfritt rådgivningsmöte.
Källor
- Skatteverket, Vem ska lämna kontrolluppgift?, Rättslig vägledning 2026.14. https://www4.skatteverket.se/rattsligvagledning/edition/2026.14/461873.html
- Skatteverket, Skyldighet att genomföra granskningsförfarandet, Rättslig vägledning 2026.14. https://www4.skatteverket.se/rattsligvagledning/edition/2026.14/461894.html
- Skatteverket, För vem ska kontrolluppgift lämnas?, Rättslig vägledning 2026.14. https://www4.skatteverket.se/rattsligvagledning/edition/2026.14/461882.html
- Skatteverket, Vad ska kontrolluppgiften innehålla och när ska den lämnas?, Rättslig vägledning 2026.14. https://www4.skatteverket.se/rattsligvagledning/edition/2026.14/461897.html
- Skatteverket, Vem ska registrera sig?, Rättslig vägledning 2026.14. https://www4.skatteverket.se/rattsligvagledning/edition/2026.14/461876.html
- Skatteverket, Underrättelse om att inte lämna kontrolluppgift, Rättslig vägledning 2026.14. https://www4.skatteverket.se/rattsligvagledning/edition/2026.14/466573.html
- Skatteverket, Kryptoavgift, Rättslig vägledning 2026.14. https://www4.skatteverket.se/rattsligvagledning/edition/2026.14/461900.html
Johannes Norrbacka
Johannes Norrbacka är medgrundare, VD och CTO till Monetax och har etablerat sig som en Thought Leader inom kryptobeskattning. Han är en återkommande talare vid branschevenemang som Nordic Blockchain Associations årliga konferens och Svenska Bitcoinföreningens symposium. Hans spetskompetens är i gränslandet där teknik såsom blockkedjor och betaltjänster möter juridiken, och kan med denna unika kompetens återge insikter som går många förbi.